بررسی وضعیت زنان در اقتصاد دیجیتال نشان میدهد بیش از ۵۰ درصد آنلاینشاپهای اینستاگرامی توسط زنان اداره میشوند؛ با این حال، نبود آمار دقیق، دسترسی محدود به سرمایه و بیمه و آسیبپذیری در برابر اختلالات اینترنتی، توسعه این کسبوکارها را با چالش مواجه کرده است.
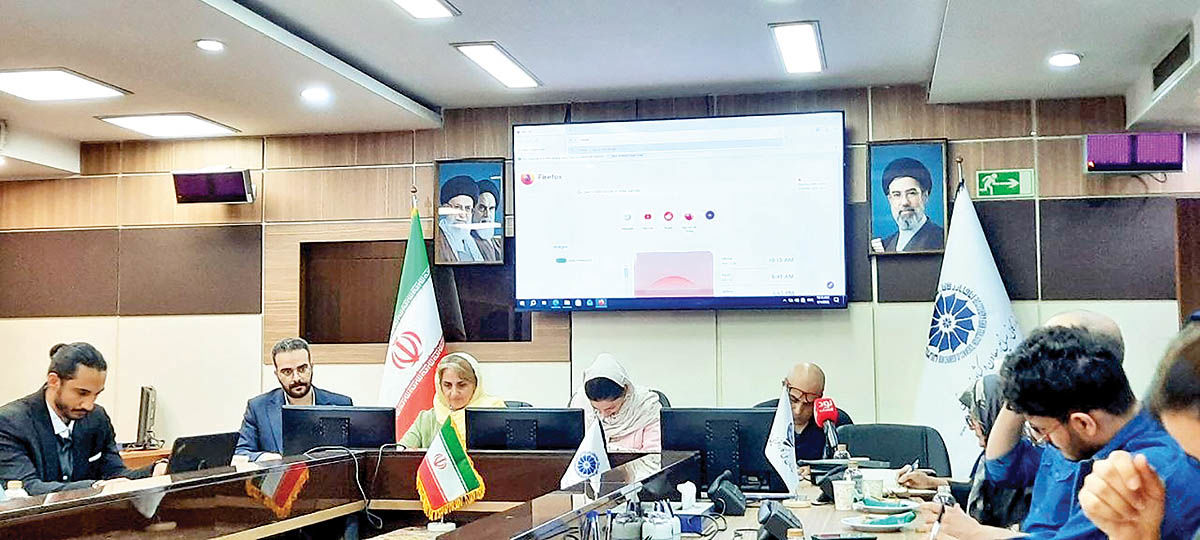
به گزارش توانگرنیوز، نشست «جایگاه زنان در اقتصاد دیجیتال» با حضور فعالان اقتصادی و کارشناسان در اتاق بازرگانی، صنایع، معادن و کشاورزی ایران برگزار شد و در آن، موانع حضور زنان در بازار کار دیجیتال، ضعف دادههای اقتصادی و چالشهای کسبوکارهای آنلاین مورد بررسی قرار گرفت.
اینترنت؛ مسیر تازه ورود زنان به بازار
حامد طاهریکیا، عضو هیات علمی موسسه مطالعات فرهنگی و اجتماعی، با بررسی تاریخی حضور زنان در اقتصاد ایران، نقش دسترسی به فرصتها و شبکههای اقتصادی را در این مسیر مورد توجه قرار داد.
به گفته او، در دهههای گذشته محدودیت دسترسی زنان به بازار کار و فضای مردانه اقتصاد، ورود آنها به فعالیتهای اقتصادی را دشوار میکرد. با توسعه فناوریهای ارتباطی، بخشی از این محدودیتها کاهش یافت و زنان توانستند بدون نیاز به حضور فیزیکی مشتری در محل فعالیت، محصولات و خدمات خود را به بازار عرضه کنند.
طاهریکیا معتقد است شبکههای اجتماعی مانند اینستاگرام امکان بازاریابی و شبکهسازی را برای زنان افزایش داده و به شکلگیری خردهبرندها و کسبوکارهای کوچک کمک کردهاند. به اعتقاد او، اختلال یا قطعی اینترنت در چنین شرایطی صرفاً یک مشکل فنی نیست، بلکه میتواند شبکه اقتصادی شکلگرفته پیرامون این کسبوکارها را نیز مختل کند.
سهم بالای زنان در آنلاینشاپها
بر اساس دادههای انجمن تجارت الکترونیک درباره تجارت اجتماعی و بازار اینستاگرام در سال ۱۴۰۳، بیش از نیمی از آنلاینشاپهای اینستاگرامی توسط زنان اداره میشوند.
این سهم قابل توجه در حالی ثبت شده که اطلاعات دقیقی درباره وضعیت حقوقی، بیمهای و مالی بسیاری از این کسبوکارها وجود ندارد. در نتیجه، هنگام بروز اختلالات گسترده یا بحرانهایی مانند جنگ، تعیین میزان خسارت واردشده به این کسبوکارها با دشواری مواجه میشود.
مشکل فقط آموزش نیست؛ کمبود داده است
آترینا اورعی، اقتصاددان، در این نشست مهمترین چالش موجود را ضعف دادههای شفاف در اقتصاد دیجیتال دانست.
به گفته اورعی، نبود تعریف دقیق و آمار جامع از اقتصاد دیجیتال باعث شده برآورد خسارتهای واردشده به کسبوکارهای دیجیتال، بهویژه کسبوکارهای زنان، با عدمقطعیت همراه باشد.
او همچنین به مشکل کسبوکارهای آنلاین ثبتنشده اشاره کرد و گفت در شرایط فعلی، این کسبوکارها در بسیاری از سازوکارهای رسمی بیمه و جبران خسارت جایگاه مشخصی ندارند.
از سوی دیگر، نبود سازوکار مناسب برای اعتبارسنجی داراییهای دیجیتال نیز یکی از موانع تأمین مالی این فعالان اقتصادی است. به گفته اورعی، تعداد دنبالکنندگان یک کسبوکار در شبکههای اجتماعی میتواند بخشی از ارزش اقتصادی آن را نشان دهد، اما این دارایی در نظام اعتباری و بانکی کشور بهسادگی قابل استفاده نیست.
مشارکت اقتصادی زنان همچنان پایین است
امیرمحمد مهراد، دبیرکل سازمان ملی کارآفرینی ایران، در این نشست به تفاوت نرخ مشارکت اقتصادی زنان در ایران و سایر کشورها اشاره کرد.
بر اساس دادههای بانک جهانی، نرخ مشارکت اقتصادی زنان ایرانی در سال ۲۰۲۴ حدود ۱۳.۴ درصد بوده است؛ رقمی که فاصله قابل توجهی با میانگین جهانی دارد.
در همین حال، حضور گسترده زنان در کسبوکارهای مبتنی بر شبکههای اجتماعی نشان میدهد اقتصاد دیجیتال توانسته بخشی از موانع سنتی ورود زنان به بازار را کاهش دهد، اما این حضور هنوز به مشارکت پایدار و رسمی در اقتصاد تبدیل نشده است.
ضرورت ایجاد زیرساخت برای اقتصاد دیجیتال زنان
کتایون سپهری، عضو هیاتمدیره سازمان ملی کارآفرینی ایران، نیز دسترسی به اطلاعات، سرمایه، مهارت و فرصتهای بازار را از چالشهای اصلی زنان در اقتصاد دیجیتال دانست.
به گفته او، زنان در مناطق کمبرخوردار و روستایی با محدودیت بیشتری برای دسترسی به بازارهای دیجیتال مواجه هستند و شکاف در دسترسی دیجیتال میتواند نابرابریهای موجود را تشدید کند.
سپهری بر ضرورت توسعه زیرساختهای اقتصادی و شکلگیری اکوسیستمی برای حمایت از فعالیت زنان تأکید کرد و نبود دسترسی به منابع مالی، بیاعتمادی به توانمندی زنان، دشواری دسترسی به الگوهای موفق و فرهنگ مردمحور را از دیگر موانع این مسیر برشمرد.
در مجموع، آمار بالای حضور زنان در آنلاینشاپهای اینستاگرامی نشان میدهد اقتصاد دیجیتال به یکی از مسیرهای مهم ورود زنان به بازار تبدیل شده است؛ اما تداوم این فعالیتها به زیرساخت اینترنت، دسترسی به سرمایه، رسمیت حقوقی، سازوکارهای بیمه و وجود دادههای شفاف وابسته است. در صورت نبود این زیرساختها، بخشی از کسبوکارهایی که با هزینه پایین و از فضای خانه شکل گرفتهاند، در برابر اختلالات و بحرانهای اقتصادی آسیبپذیر باقی خواهند ماند.